Entre grêle, crues soudaines et tempêtes plus fréquentes, les voitures subissent de plein fouet les effets des aléas climatiques. Les propriétaires de Citroën cherchent désormais des garanties ciblées, capables d’indemniser vite et bien sans faire exploser la prime. Les bonnes protections existent, encore faut-il les activer au bon niveau de formule.
Pour concilier budget et sécurité, la clé consiste à choisir une couverture évolutive, axée sur les périls naturels et le bris de glace, tout en jouant des leviers d’économies offerts par la souscription en ligne. Devis immédiats, remises digitales, franchises calibrées : les nouveaux outils changent la donne en faveur des automobilistes.
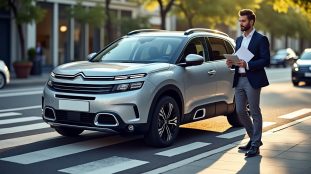
Au fil des sections, un fil conducteur illustre les décisions à prendre : Camille, 29 ans, Citroën C3 garée en ville, et Marc, 48 ans, Citroën C5 Aircross stationné en pavillon. Leurs profils diffèrent, mais une même question les réunit : quelles protections météo activer sans payer pour des garanties inutiles ?
Condensé :
- Les propriétaires de Citroën doivent choisir des garanties adaptées aux aléas climatiques, telles que la couverture contre la grêle et les inondations, pour éviter des restes à charge élevés.
- Les formules d'assurance varient du tiers simple, qui ne couvre que les dommages causés à autrui, au tous risques, qui inclut des protections étendues contre divers sinistres, notamment les intempéries.
- La digitalisation facilite la souscription d'assurances auto, permettant aux conducteurs d'obtenir des devis en ligne, de comparer les garanties et d'ajuster les franchises pour optimiser leur budget.
- En cas de sinistre, il est crucial de suivre une procédure précise de déclaration et de documentation pour accélérer l'indemnisation, surtout lors d'événements reconnus comme catastrophes naturelles.
- Des leviers d'économie, comme l'acceptation de franchises plus élevées ou la souscription en ligne, peuvent réduire significativement le coût de l'assurance tout en maintenant une couverture adéquate.
Assurance auto et intempéries : que couvre l’assurance Citroën en 2025 ?
Les événements climatiques ne se ressemblent pas et leurs mécanismes d’indemnisation non plus. Pour un propriétaire de Citroën, distinguer ce qui relève de la tempête, de la grêle, d’une inondation ou d’une catastrophe naturelle permet de choisir les bonnes garanties et d’éviter des restes à charge élevés.
Les protections utiles s’obtiennent facilement via une assurance Citroën adaptée à l’usage réel du véhicule. Le principe est simple : plus le péril météo peut provoquer un dommage direct sur la carrosserie, l’électronique ou la mécanique, plus une formule étendue ou tous risques s’impose.
Première règle à garder en tête : la garantie de base, dite responsabilité civile, indemnise uniquement les dommages causés à autrui. Les dégâts subis par sa propre Citroën après une averse de grêle ou une chute d’arbre ne sont pas couverts avec ce socle minimal. C’est la raison pour laquelle un tiers étendu ou un tous risques devient vite un investissement raisonnable.
Ensuite, certains sinistres sont pris en charge au titre du régime des catastrophes naturelles. L’État publie un arrêté qui déclenche l’indemnisation, avec une franchise spécifique de 380 € fixée nationalement. Le délai de déclaration est plafonné à 30 jours après la parution de l’arrêté pour être éligible.
Quels événements climatiques pour une Citroën et quels réflexes ?
Camille, dont la C3 dort en voirie, craint la grêle estivale. Marc, qui vit près d’une rivière, redoute les épisodes de crue. Le premier a surtout intérêt à renforcer son bris de glace et la couverture « tempête, grêle », le second à vérifier la mention « inondation » et la procédure catastrophe naturelle.
Au-delà de ces cas typiques, d’autres aléas méritent l’attention : chute de branches lors d’un coup de vent, glissement de terrain après de fortes pluies, foudre ayant grillé un boîtier électronique. Une protection tous risques englobe ces scénarios avec une indemnisation plus directe.
- Grêle et tempête : impacts multiples sur la carrosserie, toit et capot, parfois pare-brise fissuré.
- Inondation : infiltration d’eau, moteur noyé, électronique endommagée, véhicule déclaré irréparable.
- Verglas : perte d’adhérence et choc non responsable, relevant des dommages tous accidents.
- Chute d’arbre/branche : sinistre tempête ou vent violent reconnu par l’assureur.
- Foudre : surtension affectant l’ordinateur de bord, nécessitant une garantie dommages.
Pour rester lisible, le tableau ci-dessous récapitule les correspondances les plus fréquentes entre types d’intempéries et garanties utiles, ainsi que la formule minimale à envisager.
| Intempérie | Garantie activée | Formule minimale conseillée | Franchise et particularités |
|---|---|---|---|
| Grêle / Tempête | Dommages tempête, grêle + Bris de glace si vitres touchées | Tiers étendu | Franchise contractuelle variable; expertise carrosserie quasi systématique |
| Inondation / Submersion | Catastrophes naturelles (après arrêté) ou dommages tous accidents | Tiers étendu (cat. nat.) ou Tous risques | Franchise cat. nat. 380 €; délai de déclaration 30 jours |
| Verglas | Dommages tous accidents (collision, dérapage) | Tous risques | Franchise dommages; responsabilité appréciée au cas par cas |
| Chute d’arbre/branche | Tempête / vent violent | Tiers étendu | Constat météo local souvent demandé |
| Foudre | Dommages tous accidents (électronique, boîtiers) | Tous risques | Diagnostic électronique exigé |
Enfin, certaines offres prévoient, selon l’option, un véhicule de remplacement en cas d’immobilisation prolongée, parfois jusqu’à 30 jours si la voiture est techniquement non réparable. Un point à surveiller pour les conducteurs qui ne peuvent se passer d’un moyen de transport au quotidien.
Idée à retenir : plus l’aléa est violent, plus un tiers étendu ou un tous risques sécurise finances et mobilité, surtout si le véhicule dort dehors ou circule dans une zone exposée.
Quelles types de couverture des intempéries par l’assurance auto Citroën ?
Les formules structurent la protection face aux intempéries. Du tiers simple à la couverture maximale, chaque niveau répond à un besoin et à un budget précis. Le choix pertinent dépend de l’âge du véhicule, de son stationnement, du kilométrage annuel et de l’exposition réelle aux risques météo.
Pour Camille, jeune conductrice au budget serré, le tiers étendu coche souvent les bonnes cases. Pour Marc, avec un SUV récent et une valeur élevée, le tous risques reste logique tant que la valeur du véhicule justifie une indemnisation étendue.
Du tiers au tous risques : comment choisir sans se tromper ?
Le tiers simple répond à l’obligation légale de responsabilité civile. Il protège les tiers, pas votre Citroën. En cas de grêle ou de tempête, aucune indemnisation n’est prévue pour vos propres dommages.
Le tiers étendu ajoute des garanties solides contre le vol, l’incendie, les événements climatiques et généralement le bris de glace. C’est la formule la plus équilibrée pour les véhicules de valeur moyenne ou stationnés en extérieur.
Le tous risques couvre les dommages tous accidents, y compris si aucun tiers n’est identifié. Il devient stratégique sur les modèles récents, suréquipés (ADAS, radars, caméras) où les réparations électroniques peuvent coûter cher après une inondation ou une foudre.
- Tiers simple : le moins cher, protège les autres, pas votre carrosserie.
- Tiers étendu : bon rapport garanties/prix pour tempête, grêle, bris de glace.
- Tous risques : sérénité maximale, utile en zone inondable ou pour véhicules neufs.
Au cœur de ces formules, des options font la différence : bris de glace étendu (toit panoramique, optiques), protection du conducteur rehaussée, assistance 0 km, couverture des accessoires (attelage, coffre de toit). Bien dosées, elles préviennent les mauvaises surprises lors d’un sinistre météo.
| Élément | Tiers | Tiers étendu | Tous risques |
|---|---|---|---|
| Responsabilité civile | Oui | Oui | Oui |
| Événements climatiques (tempête, grêle) | Non | Oui | Oui |
| Catastrophes naturelles | Rare | Fréquent (avec franchise 380 €) | Oui (sinon via cat. nat.) |
| Bris de glace | Option | Oui (souvent) | Oui + extension possible |
| Dommages tous accidents | Non | Non | Oui |
| Vol / Incendie | Option | Oui | Oui |
Exemple concret : sur une Citroën C3 avec toit vitré, la grêle peut fissurer le pare-brise et marquer la tôle. Un tiers étendu avec bris de glace étendu simplifie les réparations, quand un tous risques couvrira aussi un choc sur verglas sans tiers identifié.
Enfin, la régularité d’entretien et l’installation d’équipements de sécurité (alarme, traqueur) jouent en faveur d’une prime plus douce, notamment pour des formules élargies. Lorsque les risques météo montent, mieux vaut verrouiller le cœur des garanties plutôt que d’en multiplier les accessoires sans impact réel.
Angle clé : sélectionner un tiers étendu bien doté suffit souvent contre les intempéries, le tous risques s’impose quand la valeur ou l’exposition du véhicule l’exigent.
Tarifs, devis en ligne et économies : maîtriser sa prime sans rogner la protection
La moyenne observée pour une assurance Citroën tourne autour de 784 €/an selon les profils. Les jeunes conducteurs bénéficient parfois d’offres ciblées proches de 703 €/an grâce aux remises digitales, au paiement annuel et à l’usage d’outils connectés.
Les principaux critères prix restent constants : modèle et âge du véhicule, zone géographique, usage privé/pro, niveau de garanties, kilométrage annuel et bonus-malus. À profil égal, un passage du tiers au tiers étendu peut ajouter jusqu’à +25 %, quand un dossier de sinistres récent pèse +20 % en moyenne.
Leviers d’économie concrets pour Citroën face aux intempéries
La souscription 100 % en ligne and the-first-day activation simplifient la comparaison des garanties météo et des franchises. Les devis immédiats permettent de tester plusieurs combinaisons sans pression.
- Franchise ajustée : accepter une franchise plus haute baisse la prime, utile si l’exposition est modérée.
- Bris de glace étendu à bon escient : indispensable avec toit panoramique; superflu sinon.
- Garage fermé et antivol : réduit le risque de vol ou d’impact d’objets, prime plus douce.
- Multi-contrats et famille : remises cumulables si plusieurs véhicules assurés.
- Conduite responsable : un bonus favorable jusqu’à -50 % sur le tarif.
Pour un jeune conducteur Citroën, le fait de limiter le kilométrage annuel et de géolocaliser le stationnement en zone peu exposée peut faire basculer deux devis équivalents, avec parfois 100 à 200 € d’écart à garanties strictement comparables.
| Profil | Offre 1 (en ligne) | Offre 2 (en ligne) | Différence |
|---|---|---|---|
| Camille – Citroën C3 Shine 2021, 12 000 km/an, stationnement rue, Lyon | 728 €/an, Tiers étendu, franchise 300 €, bris de glace étendu inclus | 859 €/an, Tiers étendu, franchise 150 €, bris de glace standard | -131 €/an pour l’Offre 1, avec franchise plus haute mais bris renforcé |
| Marc – Citroën C5 Aircross 2023, 15 000 km/an, garage, Bordeaux | 942 €/an, Tous risques, assistance 0 km, valeur à neuf 24 mois | 1 065 €/an, Tous risques, assistance 25 km, valeur à neuf 12 mois | -123 €/an pour l’Offre 1, garanties supérieures |
La transparence contractuelle compte autant que le prix. Avant de valider, vérifier la franchise sur événements climatiques, l’étendue du bris de glace, l’assistance 0 km, la valeur à neuf et la protection du conducteur. Les devis en ligne explicitent désormais ces points en détail.
Concernant l’usage de données personnelles lors des comparaisons, le cadre réglementaire impose clarté et consentement. Pour comprendre comment sont traitées les informations, se référer à la politique de confidentialité, et au besoin aux mentions légales qui rappellent les responsabilités de l’éditeur.
Conclusion pratique de cette partie : jouer sur la franchise, prioriser les garanties météo utiles, et comparer au moins deux devis en ligne suffit souvent à économiser plus de 100 € par an sans sacrifier la couverture.
Intempéries extrêmes et indemnisation : grêle, inondation, catastrophe naturelle
Quand l’aléa frappe, la qualité de la couverture se mesure à la rapidité de l’indemnisation. Les épisodes de grêle et d’inondation exigent méthode, preuves et respect des délais. Un contrat calibré et des démarches ordonnées accélèrent l’expertise et la remise en circulation.
La procédure « catastrophe naturelle » s’applique quand un arrêté interministériel est publié pour la commune concernée. Le délai réglementaire de déclaration est alors de 30 jours. La franchise spécifique reste à la charge de l’assuré, fixée à 380 €.
Déclarer, documenter, faire réparer : la méthode gagnante
Après un épisode violent, il convient d’abord de sécuriser le véhicule et de ne pas aggraver les dommages. Des photos datées, des vidéos et, si possible, un témoignage de voisin complètent utilement le dossier pour l’assureur et l’expert.
Pour la grêle, les carrosseries PDR (débosselage sans peinture) permettent une remise à neuf rapide et à coût maîtrisé. Pour l’inondation, une évaluation mécanique et électronique s’impose, pouvant aboutir à une déclaration de véhicule économiquement irréparable.
- Étape 1 : déclaration du sinistre via application mobile ou espace client en ligne.
- Étape 2 : envoi des justificatifs (photos, devis, facture de dépannage).
- Étape 3 : expertise à distance ou sur site, proposition d’indemnisation.
- Étape 4 : réparation en garage agréé, prise en charge directe possible.
- Étape 5 : restitution ou indemnité en cas de véhicule non réparable.
Beaucoup de contrats modernes incluent un volet assistance 24/7, le dépannage à domicile ou sur voie publique, le remorquage vers un garage agréé et, selon option, un véhicule de remplacement pouvant aller jusqu’à 30 jours en cas d’immobilisation longue.
| Scénario | Couverture probable | Délais clés | Documents utiles |
|---|---|---|---|
| Carrosserie criblée par grêle | Tempête/grêle + bris de glace si vitrages | Déclaration sous 5 jours ouvrés | Photos extérieures, devis carrosserie, constat météo local |
| Moteur noyé après crue | Cat. nat. ou tous risques dommages | 30 jours dès l’arrêté cat. nat. | Photos, attestation d’arrêté, diagnostic garage |
| Perte d’adhérence sur verglas | Dommages tous accidents | Déclaration sous 5 jours ouvrés | Constat amiable si tiers impliqué, photos du lieu |
| Foudre et électronique HS | Dommages tous accidents | Déclaration sous 5 jours ouvrés | Diagnostic électronique, facture de remorquage |
À noter : demander un accord de prise en charge avant toute réparation engageante évite les litiges. En garage agréé, la facturation directe limite l’avance de frais, et les délais de livraison des pièces d’origine sont maîtrisés.
Le message à retenir : réunir rapidement des preuves claires et respecter les délais accélère l’indemnisation, surtout lors des épisodes climatiques reconnus en catastrophe naturelle.
Souscription en ligne, transparence et documents : protéger sa Citroën contre les intempéries facilement
La digitalisation a simplifié l’assurance auto. En quelques minutes, il est possible d’obtenir des devis comparables, d’ajuster les franchises, d’activer les garanties météo et de signer électroniquement. Les automobilistes gagnent en clarté et en pouvoir de négociation.
La démarche se structure en étapes simples, avec des pièces faciles à réunir. Les applications mobiles permettent ensuite de déclarer un sinistre et de suivre les réparations en temps réel, un vrai plus en cas d’épisode météorologique majeur.
Parcours de souscription et pièces à prévoir
Les informations essentielles concernent le conducteur, le véhicule et l’usage. Un relevé d’information met en lumière le bonus-malus, indicateur central pour la tarification. Côté véhicule, la carte grise et le numéro d’immatriculation suffisent.
Les assureurs demandent un justificatif de domicile pour localiser l’exposition au risque (tempêtes littorales, zones inondables) et affiner l’assistance. Les conducteurs gagnent à préparer ces éléments avant le devis afin de réduire la durée de souscription.
- Permis de conduire et relevé d’information récents.
- Carte grise et immatriculation du véhicule Citroën.
- Justificatif de domicile pour la zone de risque.
- Éventuels certificats d’équipements (alarme, tracking).
- Moyen de paiement et choix du mode de prélèvement.
Le tableau suivant illustre un parcours type, les canaux possibles et les astuces pour payer moins, notamment grâce aux remises digitales et au regroupement de contrats.
| Étape | Canal | Délai indicatif | Astuce budget |
|---|---|---|---|
| Devis personnalisés | Comparaison en ligne | 10-15 min | Tester plusieurs franchises et options météo |
| Choix de la formule | Espace client web/app | 5 min | Privilégier tiers étendu si exposition modérée |
| Signature électronique | En ligne | 2-3 min | Remises digitales fréquentes |
| Envoi des pièces | Upload sécurisé | 5 min | Préparer documents scannés à l’avance |
| Attestation immédiate | Email / App | Instantané | Paiement annuel = prime souvent plus basse |
La transparence sur les données personnelles et les conditions d’édition du site reste un point essentiel. À ce titre, consulter la politique de confidentialité éclaire l’usage de vos informations, tandis que les mentions légales précisent l’identité de l’éditeur et les responsabilités.
Pour mémoire, ces mêmes pages (mentions légales et politique de confidentialité) détaillent les modalités de contact et les voies de recours en cas de litige, utiles lors d’un sinistre d’intempérie.
L’essentiel : la souscription en ligne met l’automobiliste aux commandes. Elle rend visibles les garanties météo, facilite l’optimisation du budget et accélère les opérations quand le ciel se gâte.
L'essentiel en questions
Comment choisir la bonne assurance Citroën pour les intempéries?
Pour choisir la bonne assurance Citroën, il est essentiel d'évaluer l'exposition aux intempéries et le type de véhicule. Le tiers étendu est souvent recommandé pour une protection équilibrée, tandis que le tous risques est préférable pour les véhicules récents ou de valeur élevée.
Quels types de dommages sont couverts par l'assurance Citroën en cas de grêle?
En cas de grêle, l'assurance Citroën couvre généralement les dommages à la carrosserie, au toit, et aux vitres si un bris de glace est activé. Il est conseillé d'opter pour une formule incluant ces garanties pour éviter des frais élevés.
Quand déclarer un sinistre lié à une catastrophe naturelle?
Un sinistre lié à une catastrophe naturelle doit être déclaré dans un délai de 30 jours après la publication d'un arrêté par l'État. Il est crucial de respecter ce délai pour être éligible à l'indemnisation.
Combien coûte en moyenne une assurance Citroën par an?
En moyenne, une assurance Citroën coûte environ 784 €/an, mais ce montant peut varier en fonction du profil du conducteur, du modèle du véhicule et des garanties choisies.
Où trouver des devis d'assurance Citroën en ligne?
Les devis d'assurance Citroën peuvent être obtenus facilement en ligne via les sites des assureurs. Ces plateformes permettent de comparer les garanties et les prix en quelques minutes, facilitant ainsi le choix de la meilleure couverture.